Assurance multirisque immeuble
(MRI)
Le contrat qui protège l'immeuble lui-même et la responsabilité du syndicat : ce qu'il couvre, ce qu'il exclut, ce qu'il coûte, et comment le choisir sans se tromper de niveau de garantie.
- La responsabilité civile du syndicat : obligatoire depuis la loi ALUR
- Les dommages aux parties communes : incendie, dégâts des eaux, tempête
- Dès 100 € par lot et par an, selon la taille
Textes officiels
Loi de 1965, Code des assurances
Mis à jour le 25/09/2026
Garanties et prix relus
Un seul interlocuteur
Un courtier, de la comparaison à l'AG
Réponse sous 24 h
Gratuit et sans engagement
Qu'est-ce que l'assurance multirisque immeuble ?
La multirisque immeuble (MRI) est le contrat collectif qui protège les parties communes de la copropriété : façades, toiture, halls, escaliers, ascenseur, chaufferie, espaces verts, parkings. Elle couvre aussi la responsabilité civile du syndicat, pour les dommages que l'immeuble cause à des tiers.
Elle est souscrite par le syndicat des copropriétaires, personne morale (article 14 de la loi du 10 juillet 1965), et signée par le syndic en son nom. La prime est répartie entre les copropriétaires dans les charges.
Depuis la loi ALUR, la responsabilité civile du syndicat est obligatoire. La MRI complète va plus loin : elle indemnise aussi les dommages matériels subis par l'immeuble lui-même, ce que la responsabilité civile seule ne fait jamais.
Multirisque immeuble (MRI) : la fiche
- Assuré
- Le syndicat des copropriétaires
- Signataire
- Le syndic
- Couvre
- Parties communes, RC du syndicat
- Ne couvre pas
- Les logements et leur contenu
- Obligatoire
- La RC, depuis 2015
Les parties privatives relèvent de l'assurance habitation de chaque occupant.
Que couvre exactement l'assurance multirisque immeuble ?
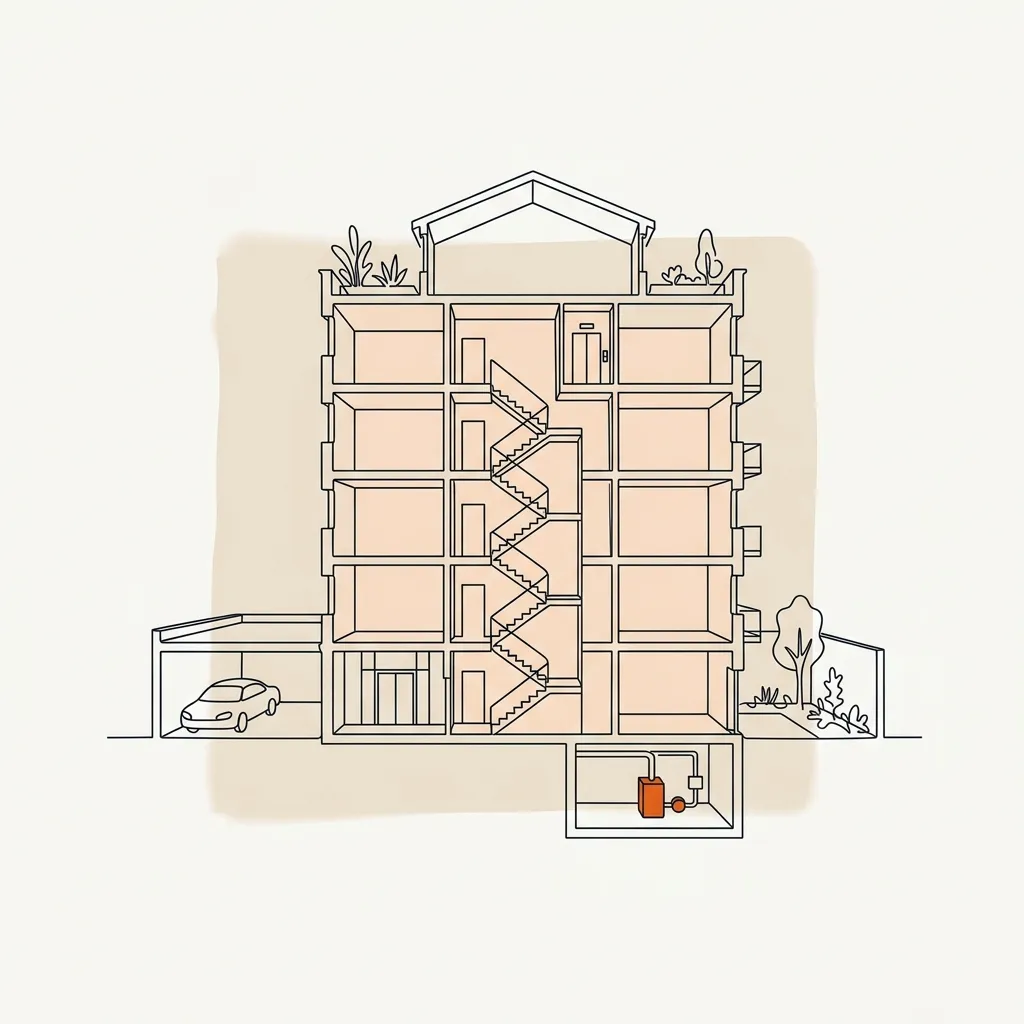
De la toiture au sous-sol : ce qui peut arriver à chaque partie commune, et la garantie du contrat qui répond. La prise en charge exacte dépend des garanties souscrites.
- Inclus
Toiture
La tempête arrache des tuiles, la pluie s'infiltre dans les combles.
Garantie : Événements climatiques
- Inclus
Colonnes d'eau
Une colonne commune fuit dans les murs et abîme plusieurs paliers.
Garantie : Dégâts des eaux, recherche de fuite
- Selon formule
Ascenseur
Panne accidentelle de la machinerie ou de la carte de commande.
Garantie : Bris de machine
- Obligatoire
Escalier
Un visiteur chute sur une marche abîmée et se blesse.
Garantie : RC du syndicat
- Inclus
Parking
Une voiture prend feu, le plafond et les réseaux sont endommagés.
Garantie : Incendie
- Selon formule
Chaufferie
La chaudière collective explose ou tombe en panne.
Garantie : Explosion, bris de machine
Toujours dans une MRI
Responsabilité civile du syndicat · incendie et explosion · dégâts des eaux · catastrophes naturelles · tempête, grêle, neige · attentats
Jamais dans une MRI
Les logements et leur contenu · les biens des occupants · un défaut d'entretien manifeste · un sinistre déclaré hors délai · l'immeuble détenu par un seul propriétaire
Les 3 niveaux
de garantie MRI
Les assureurs déclinent souvent la MRI en plusieurs niveaux. Les noms, les plafonds et les franchises changent d'un contrat à l'autre : voici la structure type, à comparer ligne à ligne avec votre contrat.
-
Niveau 1
Socle
Les grands sinistres, sans les équipements.
- Responsabilité civile du syndicat
- Incendie, explosion, dégâts des eaux
- Catastrophes naturelles, tempête, attentats
-
Niveau 2
Intermédiaire
Adapté à la plupart des immeubles d'habitation.
- Tout le socle
- Vol et vandalisme des parties communes
- Bris de machine, souvent inclus
- Dommages électriques et protection juridique en option
-
Niveau 3
Étendu
Pour les immeubles à équipements lourds : ascenseur, chaufferie, parking.
- Tout l'intermédiaire
- Dommages électriques
- Protection juridique
- Plafonds plus élevés
Combien coûte
une assurance multirisque immeuble ?
Fourchette constatée : 100 à 350 € par lot et par an, soit environ 8 à 29 € par lot et par mois. Plus la copropriété est grande, plus le coût par lot baisse.
-
Petite copropriété
2 à 10 lots180 à 350 €
par lot et par an
Syndic souvent bénévole, parties communes limitées.
- Le cas le plus courant
Moyenne copropriété
10 à 50 lots150 à 280 €
par lot et par an
Ascenseur, parking, syndic professionnel.
-
Grande copropriété
50 lots et plus100 à 220 €
par lot et par an, dès
Multi-équipements, gardien, services.
Fourchettes indicatives par lot et par an, pour un niveau de garanties intermédiaire — variables selon localisation, équipements et sinistralité passée. Tous assureurs confondus. Détail du calcul
MRI ou assurance habitation : quelle différence ?
Deux contrats complémentaires : la MRI ne dispense jamais les occupants de leur propre assurance, et inversement.
Tout ce qui est commun
La multirisque immeuble
- Façades, toiture, hall, escaliers, ascenseur, chaufferie, parking
- Souscrite par le syndic, au nom du syndicat
- Payée par les copropriétaires, dans les charges
- Responsabilité civile du syndicat : obligatoire (article 9-1)
Tout ce qui est privatif
L'assurance habitation
- Le logement et les biens de l'occupant
- Souscrite par chaque occupant, propriétaire ou locataire
- Payée par l'occupant
- Responsabilité civile de chaque copropriétaire : obligatoire (article 9-1)
L'assurance multirisque immeuble est-elle obligatoire ?
Article 9-1 de la loi du 10 juillet 1965
« Chaque copropriétaire est tenu de s'assurer contre les risques de responsabilité civile dont il doit répondre en sa qualité soit de copropriétaire occupant, soit de copropriétaire non-occupant. Chaque syndicat de copropriétaires est tenu de s'assurer contre les risques de responsabilité civile dont il doit répondre. »
En clair
-
La RC du syndicat est obligatoire
Pour toute copropriété, de 2 lots à plusieurs centaines, quel que soit le syndic : professionnel, bénévole ou coopératif.
-
La MRI complète est un choix
La loi n'impose pas les garanties dommages. Sans elles, le syndicat paie lui-même les réparations, donc les copropriétaires, selon leurs tantièmes.
-
Le règlement peut l'imposer
Le règlement de copropriété peut rendre la multirisque obligatoire pour l'immeuble. Détail sur la page assurance copropriété obligatoire.
Capital, plafonds, franchises : les chiffres à vérifier au contrat
Deux contrats au même prix peuvent indemniser très différemment. Trois chiffres, écrits aux conditions particulières, font la différence le jour du sinistre : ce sont les lignes surlignées.
Conditions particulières
Multirisque immeuble — Syndicat des copropriétaires
- Adresse du risque
- 12 rue …
- Capital assuré (bâtiment)
- 1 850 000 €
- Plafond RC du syndicat
- … €
- Plafond recherche de fuite
- … €
- Franchise générale
- … €
- Franchise dégâts des eaux
- … €
- Échéance principale
- 1er janvier
-
Le capital assuré
Il doit correspondre à la valeur de reconstruction de l'immeuble. Trop bas, la règle proportionnelle réduit l'indemnité, même sur un petit sinistre (article L121-5 du Code des assurances). Il se revoit après des travaux importants et s'indexe sur le coût de la construction.
-
Les plafonds
Ils limitent ce que l'assureur paie par garantie : responsabilité civile, dégâts des eaux, recherche de fuite, bris de machine, dommages électriques. Un plafond de recherche de fuite trop bas laisse la copropriété payer les investigations dans les murs.
-
Les franchises
Elles restent à la charge du syndicat à chaque sinistre. Une franchise plus haute fait baisser la prime ; elle se choisit selon la trésorerie de la copropriété et la fréquence des petits sinistres, surtout les dégâts des eaux.
6 erreurs fréquentes en multirisque immeuble
Une MRI mal calibrée se découvre au moment du sinistre. Six erreurs à éviter avant de souscrire ou de reconduire le contrat.
-
Sous-évaluer le capital assuré
Le capital n'est pas revu pendant des années alors que le coût de la construction augmente : en cas de sinistre, l'indemnité est réduite en proportion. Faites réévaluer l'immeuble et indexez le capital.
-
Confondre RC et MRI
La responsabilité civile du syndicat ne couvre que les dommages causés aux tiers. Sans garanties dommages, un incendie ou un dégât des eaux sur les parties communes reste à la charge du syndicat.
-
Choisir sur le seul prix
Une prime basse peut cacher des franchises élevées, des plafonds réduits ou des exclusions sur les équipements. Comparez à garanties égales : mêmes plafonds, mêmes franchises, mêmes exclusions.
-
Oublier les garanties utiles
Bris de machine, protection juridique, dommages électriques sont souvent en option. Vérifiez-les dès que l'immeuble a un ascenseur, une chaufferie ou un parking.
-
Déclarer trop tard
Le contrat fixe un délai de déclaration, qui ne peut pas être inférieur à 5 jours ouvrés, 2 pour le vol. Au-delà, l'assureur peut opposer la déchéance s'il prouve un préjudice (article L113-2). Déclarez dès la découverte du sinistre.
-
Reconduire sans comparer
Le contrat se reconduit chaque année ; le syndicat peut le résilier à l'échéance avec un préavis de deux mois au moins (article L113-12). Faites comparer quatre mois avant l'échéance, pour voter en assemblée et résilier dans les temps.
Comment souscrire votre MRI en 4 étapes
De la demande de proposition à la mise en place, validée par l'assemblée générale.
- 1
Décrire l’immeuble
Taille, adresse, équipements, sinistres passés : deux minutes en ligne.
- 2
Recevoir une proposition
Un courtier compare les offres à garanties égales et vous adresse la plus adaptée, sous 24 h.
- 3
Voter en AG
L'assemblée choisit le contrat à la majorité des voix exprimées (article 24).
- 4
Mettre en place
Le syndic signe au nom du syndicat, sans rupture de couverture avec l’ancien contrat.
Vérifiez votre couverture
On relit le contrat en place, on repère les manques et on vous adresse une proposition, gratuitement.
Un sinistre sur les parties communes : la marche à suivre
Une fois le contrat en place, le syndic est l'interlocuteur de l'assureur de l'immeuble. Quatre étapes pour être indemnisé sans accroc.
Le délai de déclaration figure au contrat : au moins 5 jours ouvrés à compter de la connaissance du sinistre, 2 jours ouvrés en cas de vol (article L113-2 du Code des assurances).
- J
Mettre en sécurité
Le syndic fait exécuter les mesures conservatoires : bâchage, coupure d'eau, mise hors tension. Photos et témoignages dès le premier jour.
- J+5
Déclarer
Déclaration écrite à l'assureur de l'immeuble, dans le délai du contrat, avec les pièces qui décrivent le sinistre et les parties touchées.
- Expert
Accompagner l'expertise
L'assureur mandate un expert ; le syndic lui ouvre l'immeuble, fournit devis et factures, et coordonne avec les occupants touchés (convention IRSI pour les dégâts des eaux).
- Fin
Faire réparer et rendre compte
L'indemnité est versée au syndicat, déduction faite de la franchise ; le syndic fait réaliser les travaux et informe les copropriétaires.
Questions fréquentes sur l’assurance multirisque immeuble
L'assurance multirisque immeuble est-elle obligatoire ?
Quel est le prix d'une assurance multirisque immeuble ?
Quelle est la différence avec mon assurance habitation ?
Que couvre exactement l'assurance multirisque immeuble ?
Comment réduire le coût de la multirisque immeuble ?
Combien de temps prend la souscription ?
Qui est l'assuré : le syndicat ou les copropriétaires ?
Et si je possède l'immeuble entier, sans copropriété ?
La MRI couvre-t-elle un sinistre qui vient d'un logement ?
Que faire en cas de refus d'indemnisation ?
Que se passe-t-il si la copropriété est sous-assurée ?
Protégez votre immeuble avec une MRI adaptée
Décrivez votre copropriété en deux minutes : on vérifie ce que couvre le contrat en place et on vous adresse une proposition à garanties égales.
Sources
- Légifrance — Loi n° 65-557 du 10 juillet 1965, article 9-1
- Service-Public — Copropriété : quelle assurance pour les parties communes ?
- Code des assurances, article L113-2 (déclaration du sinistre)
- Code des assurances, article L113-12 (résiliation annuelle)
- Code des assurances, article L121-5 (règle proportionnelle)