Assurance copropriété 2 lots :
obligations et prix
Deux copropriétaires, un immeuble : l'assurance de la copropriété reste obligatoire. Les règles simplifiées depuis 2019, ce que doit couvrir le contrat, qui paie et combien ça coûte.
- Responsabilité civile obligatoire, quelle que soit la taille
- Des décisions simplifiées entre deux copropriétaires
- Une prime partagée selon les tantièmes, souvent à parts égales
Textes officiels
Loi du 10 juillet 1965, Légifrance, ANIL
Mis à jour le 24/09/2026
Réforme de 2019 comprise
Un seul interlocuteur
Un courtier, de la comparaison à l'AG
Réponse sous 24 h
Gratuit et sans engagement
Qu'est-ce qu'une copropriété 2 lots ?
C'est le plus petit format de copropriété : deux propriétaires distincts se partagent un immeuble et ses parties communes. Dès que la propriété d'un bâtiment est répartie en lots entre plusieurs personnes, la loi du 10 juillet 1965 s'applique, quelle que soit la taille.
On la rencontre surtout dans les maisons divisées en deux logements, les maisons jumelées ou les petits immeubles anciens. Plus simple à gérer qu'une grande copropriété, elle a les mêmes obligations d'assurance : responsabilité civile obligatoire depuis la loi ALUR, syndic, décisions collectives, avec des règles allégées depuis 2019.
Les parties communes à assurer, même à deux
À quoi ressemble une copropriété 2 lots ?
Quatre configurations fréquentes. Dans chacune, ce qui est partagé, la toiture, la façade, l'entrée, doit être assuré au nom de la copropriété.
-
Le plus courant
Maison divisée en deux
Deux logements, deux entrées, une seule toiture et une façade communes.
-
Mur mitoyen
Maisons jumelées
Le mur mitoyen et la toiture sont partagés, parfois la cour.
-
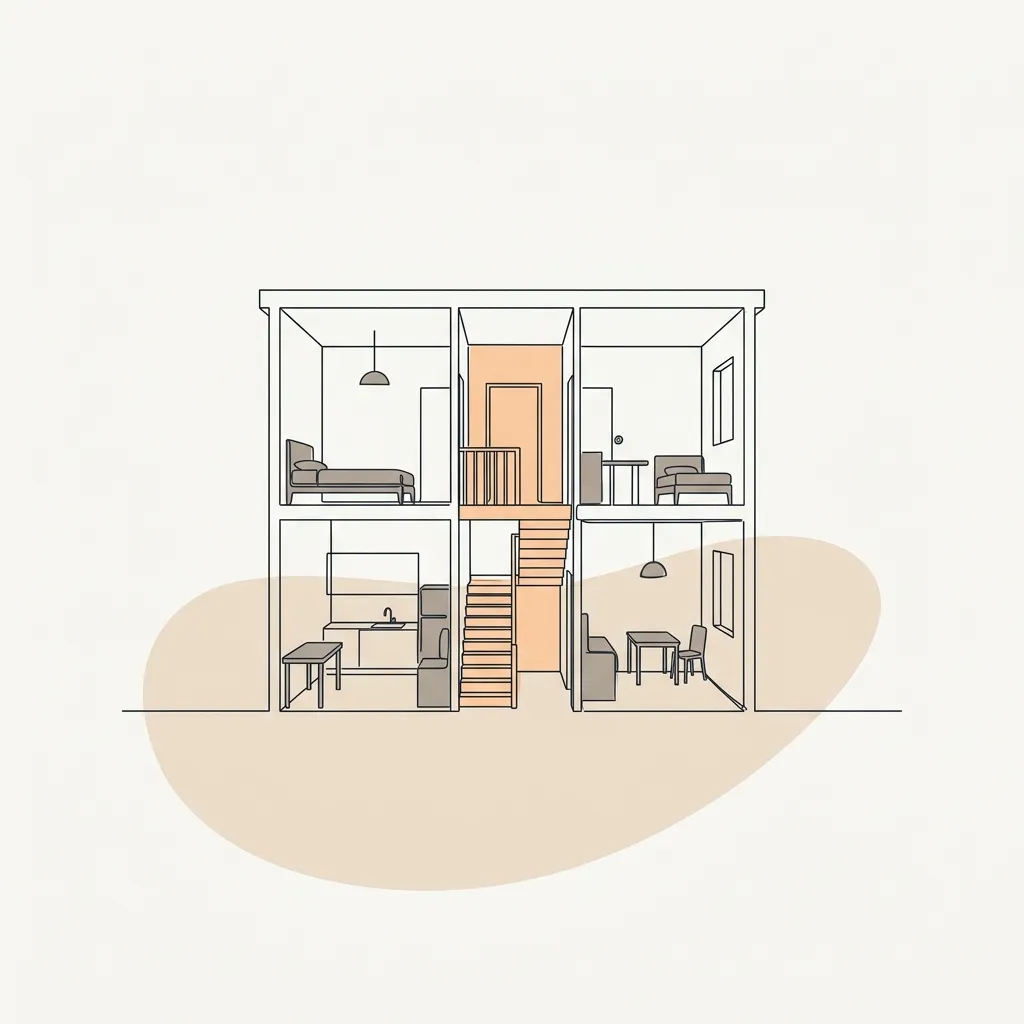
Entrée commune
Deux niveaux, une entrée
Un logement par niveau, un hall et un escalier en commun.
-
Immeuble ancien
Petit immeuble de ville
Un logement par étage : façade, toiture et cage d'escalier communes.
Garanties obligatoires et recommandées
Seule la responsabilité civile du syndicat est imposée par la loi (article 9-1). À deux, un sinistre sur la toiture ou la façade se paie pourtant à deux : une multirisque complète protège ce patrimoine commun.
-
Responsabilité civile du syndicat
Obligatoire
Dommages causés aux tiers par les parties communes : chute de tuile, marche cassée.
-
Incendie, explosion
Recommandée
Reconstruction des parties communes après un feu, une explosion, la foudre.
-
Dégâts des eaux
Recommandée
Fuites et ruptures de canalisations communes, infiltrations par la toiture.
-
Tempête, grêle, neige
Recommandée
Toiture, façade et clôtures endommagées par le vent ou le poids de la neige.
-
Catastrophes naturelles
Avec les dommages
Incluse d'office dès qu'une garantie dommages aux biens est souscrite, si un arrêté est publié.
-
Vol, vandalisme
Selon besoin
Dégradations et vols dans les parties communes.
-
Protection juridique
Recommandée
Litiges avec un voisin, une entreprise ou un assureur.
Seule la RC, ou une multirisque complète ?
On vous propose un contrat adapté à vos deux lots, avec les garanties qui comptent vraiment.
Spécificités légales des copropriétés 2 lots
L'ordonnance du 30 octobre 2019 a créé deux régimes allégés, souvent cumulés à deux lots : celui des petites copropriétés et celui des syndicats à deux copropriétaires. La loi ALUR reste la base : assurance obligatoire, syndic, décisions collectives.
-
Articles 41-8 à 41-12
Petite copropriété
5 lots au plus, ou budget moyen inférieur à 15 000 € sur trois ans.
- Conseil syndical facultatif. Le syndicat n'est pas tenu d'en constituer un.
- Comptabilité simplifiée. Pas de comptabilité en partie double.
- Décisions à l'unanimité par consultation écrite, sans convoquer d'AG, sauf le budget et les comptes.
-
Articles 41-13 à 41-23
Deux copropriétaires
Quand toutes les voix sont réparties entre deux copropriétaires.
- Décisions sans AG, sauf le vote du budget et l'approbation des comptes.
- Le copropriétaire majoritaire décide seul ce qui relève de la majorité des voix exprimées ; il notifie l'autre, qui peut contester sous deux mois.
- Mesures conservatoires : chacun peut les prendre seul, en prévenant l'autre.
Comment organiser
l'assurance à 2 ?
Trois décisions à prendre ensemble, de préférence par écrit.
-
Désigner le syndic
Il souscrit le contrat au nom du syndicat et déclare les sinistres. À deux, c'est le plus souvent l'un des copropriétaires, en syndic bénévole.
- Syndic bénévole
- Gratuit, le plus courant
- Syndic professionnel
- Possible, mais coûteux
-
Répartir la prime
L'assurance de l'immeuble est une charge commune générale, répartie selon les tantièmes du règlement de copropriété.
- Lots équivalents
- 50 / 50
- Lots de tailles différentes
- Ex. 60 / 40
-
Choisir le contrat
Adapter les garanties aux parties communes réelles et prévoir la renonciation à recours entre copropriétaires.
- Décision
- Écrite, notifiée à l'autre
- Contrat
- Au nom du syndicat
Procédure en cas de sinistre
À deux, pas de gestionnaire pour s'en charger : c'est le syndic, souvent l'un des deux copropriétaires, qui déclare les dommages aux parties communes.
Dégât des eaux jusqu'à 5 000 € HT : la convention IRSI désigne l'assureur qui gère le dossier.
- 1
Mesures d'urgence
Sécuriser, couper l'eau ou l'électricité si besoin, photographier et prévenir l'autre copropriétaire.
- 5 j
Déclarer à l'assureur
Dans le délai du contrat, au moins 5 jours ouvrés ; 2 jours ouvrés pour un vol (Code des assurances, art. L113-2).
- 3
Expertise
L'assureur peut mandater un expert : pas de réparation définitive avant son passage, sauf urgence.
- 4
Indemnisation
Versée au syndicat, franchise déduite, puis affectée aux réparations des parties communes.
Problèmes fréquents et solutions
À deux, un désaccord peut tout bloquer. Les situations qui reviennent le plus et la façon d'en sortir.
-
Le problème
Un copropriétaire refuse de payer
L'un des deux bloque en ne réglant pas sa part de la prime.
L'assurance reste obligatoire et sa part est une charge due : le syndic peut engager le recouvrement des charges impayées, jusqu'au tribunal judiciaire.
-
Le problème
Désaccord à parts égales
À 50 / 50, aucun des deux ne détient plus de la moitié des voix.
Il faut s'entendre : chacun peut prendre seul les mesures conservatoires, et un médiateur ou le juge peut être saisi en dernier recours. Chacun peut aussi compléter par une assurance propriétaire non occupant.
-
Le problème
Assureurs réticents
Certains assureurs refusent les très petites copropriétés.
D'autres les acceptent, parfois sous conditions : la MAAF réserve par exemple son contrat Multirisque Non Exploitant aux syndics bénévoles avec local professionnel. Un courtier sait qui accepte quoi.
-
Le problème
Pas de règlement de copropriété
Certaines divisions anciennes n'ont jamais été formalisées.
Faire établir un état descriptif de division et un règlement par un notaire : tantièmes et parties communes deviennent clairs, pour l'assureur comme pour vous.
Combien coûte l'assurance
d'une copropriété 2 lots ?
La prime totale est la plus faible du marché, mais le coût par lot est le plus élevé : les frais fixes d'un contrat se partagent entre deux seulement.
- Votre format
Petite copropriété
2 à 10 lots180 à 350 €
par lot et par an
À 2 lots, plutôt dans le haut de la fourchette : les frais fixes se partagent à deux.
-
Moyenne copropriété
10 à 50 lots150 à 280 €
par lot et par an
Ascenseur, parking, syndic professionnel.
-
Grande copropriété
50 lots et plus100 à 220 €
par lot et par an, dès
Multi-équipements, gardien, services.
Fourchettes indicatives par lot et par an, pour un niveau de garanties intermédiaire — variables selon localisation, équipements et sinistralité passée. Tous assureurs confondus. Détail du calcul
Bien assurer une copropriété de 2 lots : à faire, à éviter
À faire
- Désigner clairement un syndic, bénévole ou professionnel
- Mettre chaque décision par écrit et la notifier à l'autre
- Souscrire une multirisque, pas seulement la RC obligatoire
- Répartir la prime selon les tantièmes du règlement
- Revoir le contrat à l'échéance, garanties à l'appui
À éviter
- Se contenter de la RC : un sinistre sur la toiture se paierait à deux
- Décider seul sans prévenir l'autre copropriétaire
- Rester sans règlement de copropriété
- Choisir sur le seul prix, sans comparer franchises et plafonds
- Laisser une part impayée sans engager de recours
Questions fréquentes sur l'assurance copropriété 2 lots
L'assurance copropriété est-elle obligatoire pour 2 lots ?
Quel est le prix d'une assurance pour une copropriété de 2 lots ?
Qui paie l'assurance dans une copropriété de 2 lots ?
Faut-il un syndic dans une copropriété de 2 lots ?
Faut-il une assemblée générale à deux copropriétaires ?
Une maison divisée en deux est-elle une copropriété ?
Une copropriété de 2 lots peut-elle ne pas avoir de parties communes ?
Que risque une copropriété de 2 lots sans syndic ?
Que faire en cas de sinistre dans une copropriété 2 lots ?
Quelle différence entre assurance copropriété et assurance habitation ?
Deux lots, un contrat bien choisi
Décrivez votre copropriété en deux minutes : on vérifie ce que couvre le contrat en place et on vous adresse une proposition à garanties égales.
Sources
- Légifrance — Loi n° 65-557 du 10 juillet 1965, articles 9-1, 17 et 41-8 à 41-23
- Légifrance — Syndicats à deux copropriétaires, articles 41-13 à 41-23
- ANIL — Les petites copropriétés : quelles sont les règles à connaître
- Code des assurances, article L113-2 (délais de déclaration de sinistre)