Assurance PNO en copropriété :
obligation et garanties
Vous êtes copropriétaire d'un logement que vous n'habitez pas, loué ou vide ? L'assurance propriétaire non occupant couvre votre responsabilité et votre lot, là où l'assurance de l'immeuble et celle du locataire s'arrêtent.
- Une responsabilité civile obligatoire pour tout copropriétaire non occupant
- Le lot et le voisinage couverts quand le locataire ne l'est pas, ou que le logement est vide
- Un contrat distinct de celui de l'immeuble et de celui du locataire
Textes officiels
Loi de 1965, loi de 1989, Service-Public
Mis à jour le 25/09/2026
Garanties relues
Un seul interlocuteur
Un courtier, pour le lot comme pour l’immeuble
Réponse sous 24 h
Gratuit et sans engagement
Qu'est-ce que l'assurance PNO en copropriété ?
La PNO, pour propriétaire non occupant, est l'assurance du copropriétaire qui n'habite pas son logement : loué, prêté, vide entre deux baux ou en travaux. Elle couvre sa responsabilité civile de propriétaire et, selon la formule, les dommages subis par le lot lui-même.
Elle vient s'ajouter à deux autres contrats qui ne la remplacent pas : l'assurance de l'immeuble, souscrite par le syndicat pour les parties communes, et l'assurance habitation du locataire, qui couvre ses biens et sa propre responsabilité.
Concrètement, si une installation électrique de votre logement provoque un incendie, ou si une fuite partie de votre lot abîme l'appartement du dessous, c'est votre responsabilité de propriétaire qui est recherchée : la PNO répond, que le logement soit occupé ou non.
Assurance PNO : la fiche
- Assuré
- Le copropriétaire non occupant
- Obligatoire
- La responsabilité civile
- Couvre
- Le lot, loué ou vide
- Ne couvre pas
- Les parties communes
- Ni
- Les biens du locataire
Les parties communes relèvent du contrat de l'immeuble ; les biens et la responsabilité du locataire, de son assurance habitation.
L'assurance PNO est-elle obligatoire en copropriété ?
Article 9-1 de la loi du 10 juillet 1965
« Chaque copropriétaire est tenu de s'assurer contre les risques de responsabilité civile dont il doit répondre en sa qualité soit de copropriétaire occupant, soit de copropriétaire non-occupant. »
En clair
-
La responsabilité civile est obligatoire
Pour tout copropriétaire qui n'occupe pas son lot, depuis la loi ALUR de 2014. Le texte ne distingue pas le logement loué du logement vide : l'obligation vaut dans les deux cas.
-
Pas d'amende, mais une action possible
La loi ne prévoit pas de sanction. Selon Service-Public, le syndic peut engager une action pour absence d'assurance ; et sans contrat, le copropriétaire répond seul, sur ses biens, des dommages causés par son lot.
-
L'assurance du locataire ne vous couvre pas
Elle garantit sa responsabilité et ses biens, pas les vôtres. Votre obligation reste entière, logement loué ou non.
Que couvre la PNO, et l'assurance de la copropriété alors ?
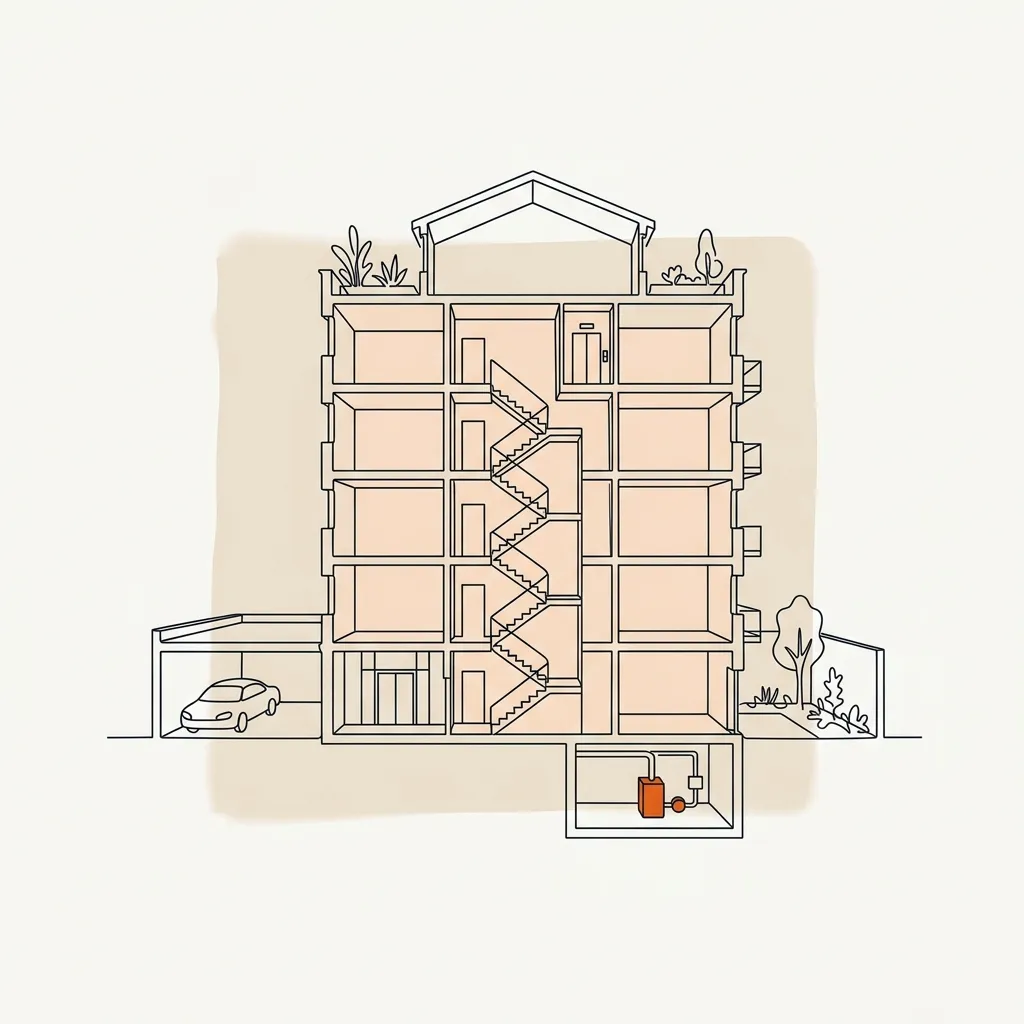
Trois contrats se partagent le même immeuble. Le plus simple pour s'y retrouver : l'immeuble au syndicat, le lot au bailleur, les biens au locataire.
- Syndicat
Toiture et façades
Infiltration par le toit, chute d’un élément de façade.
Garantie : Assurance de l'immeuble
- Syndicat
Escalier et hall
Un visiteur chute, le hall est vandalisé.
Garantie : RC du syndicat, multirisque immeuble
- PNO
Votre logement, loué
Un incendie part d'une installation du lot et touche le voisin.
Garantie : RC du propriétaire
- PNO
Votre logement, vide
Un dégât des eaux se déclare entre deux locataires.
Garantie : RC et dommages au lot
- Locataire
Les meubles du locataire
Ses biens sont détruits par un sinistre.
Garantie : Assurance habitation du locataire
- PNO
L'appartement voisin
Une fuite venue de votre lot abîme son plafond.
Garantie : RC du propriétaire, ou du locataire selon l’origine
Souvent proposé dans une PNO
Responsabilité civile du propriétaire · incendie, dégâts des eaux, tempête sur le lot · recours des voisins et des tiers · perte de loyers après un sinistre garanti · défense et recours
Relève d'un autre contrat
Les parties communes : assurance de l'immeuble · les biens et la responsabilité du locataire : son assurance habitation · les loyers impayés : la garantie loyers impayés
Un sinistre, trois contrats : qui intervient ?
Les assureurs se répartissent la charge selon l'origine du dommage. Les cas les plus fréquents :
-
Fuite depuis la toiture (partie commune)
- Assurance de l'immeuble
- Oui
- PNO du bailleur
- —
- Assurance du locataire
- —
-
Dégât des eaux parti de votre lot vide
- Assurance de l'immeuble
- —
- PNO du bailleur
- Oui
- Assurance du locataire
- —
-
Incendie des meubles du locataire
- Assurance de l'immeuble
- —
- PNO du bailleur
- —
- Assurance du locataire
- Oui
-
Fuite partie d'un joint du locataire vers le voisin
- Assurance de l'immeuble
- —
- PNO du bailleur
- —
- Assurance du locataire
- Oui
-
Incendie dû à l'installation électrique du lot
- Assurance de l'immeuble
- —
- PNO du bailleur
- Oui
- Assurance du locataire
- —
-
Chute dans la cage d'escalier
- Assurance de l'immeuble
- Oui
- PNO du bailleur
- —
- Assurance du locataire
- —
| Sinistre | Assurance de l'immeuble | PNO du bailleur | Assurance du locataire |
|---|---|---|---|
| Fuite depuis la toiture (partie commune) | Oui | — | — |
| Dégât des eaux parti de votre lot vide | — | Oui | — |
| Incendie des meubles du locataire | — | — | Oui |
| Fuite partie d'un joint du locataire vers le voisin | — | — | Oui |
| Incendie dû à l'installation électrique du lot | — | Oui | — |
| Chute dans la cage d'escalier | Oui | — | — |
Combien coûte une assurance PNO ?
La prime dépend d'abord du logement : surface, nombre de pièces, étage, type de location (nue ou meublée) et situation (loué, vide, en travaux). Elle dépend ensuite des garanties retenues : responsabilité civile seule, ou formule complète avec les dommages au lot, la perte de loyers et le recours.
Le prix n'est pas le bon critère de comparaison. Deux contrats au même tarif peuvent différer sur le plafond de responsabilité civile, la franchise en dégâts des eaux et la couverture du logement vide. Ce sont ces trois points à comparer avant de signer.
Au régime réel des revenus fonciers, la prime d'assurance du logement loué est une charge déductible ; au micro-foncier, elle est comprise dans l'abattement forfaitaire.
Ce qui fait varier la prime
- Surface et pièces
- Base de calcul
- Situation du lot
- Loué, vide, en travaux
- Formule
- RC seule ou complète
- Plafond RC
- À comparer
- Franchise
- Dégâts des eaux surtout
Plusieurs lots dans le même immeuble ? Un contrat unique, dit PNO immeuble, peut les couvrir ensemble.
Locataire non assuré : ce que le bailleur peut faire
Le locataire doit s'assurer contre les risques locatifs et le justifier à la remise des clés, puis chaque année à votre demande (article 7 g de la loi du 6 juillet 1989). S'il ne le fait pas, la loi vous donne deux leviers.
La prime de l'assurance souscrite pour son compte peut être majorée de 10 % au plus (décret n° 2016-383 du 30 mars 2016) et récupérée par douzièmes avec le loyer.
- 1
Demander l'attestation
Chaque année, par écrit. Sans réponse, adressez une mise en demeure par lettre recommandée.
- 1 mois
Mise en demeure sans effet
Passé un mois, vous pouvez souscrire une assurance pour le compte du locataire, limitée à sa responsabilité locative.
- +10 %
Récupérer la prime
Majorée de 10 % au plus, par douzièmes avec le loyer, copie du contrat remise au locataire. Elle s'arrête dès qu'il justifie s'être assuré.
- Bail
Ou la clause résolutoire
Si le bail la prévoit, elle produit effet un mois après un commandement resté sans suite : le bail est résilié.
Comment souscrire votre assurance PNO
Dès l'achat du lot, sans attendre le premier locataire : l'obligation court dès que vous êtes copropriétaire, et un logement vide reste exposé.
- 1
Décrire le lot
Surface, étage, nombre de pièces, type de location, situation actuelle : loué, vide, en travaux.
- 2
Choisir le niveau
Responsabilité civile seule pour le minimum légal, ou formule complète avec les dommages au lot et la perte de loyers.
- 3
Comparer à garanties égales
Plafond de responsabilité civile, franchise dégâts des eaux, couverture du logement vide : les trois lignes qui comptent.
- 4
Garder l'attestation
Conservez-la : le syndic peut la demander, et elle vous sera utile à la vente du lot.
Un lot loué ou vide à assurer ?
Décrivez-le en deux minutes : on compare les contrats PNO à garanties égales et on vous adresse une proposition.
Questions fréquentes sur l'assurance PNO
L'assurance PNO est-elle vraiment obligatoire ?
Quelle est la garantie minimum obligatoire ?
L'assurance habitation de mon locataire ne suffit-elle pas ?
Combien coûte une assurance PNO ?
Que risque un bailleur sans assurance PNO ?
Mon locataire refuse de fournir son attestation : que faire ?
Je possède plusieurs lots dans l'immeuble : un contrat par lot ?
Assurez votre lot au juste prix
Décrivez votre logement en deux minutes : on compare les contrats PNO à garanties égales et on vous adresse une proposition.
Sources
- Légifrance — Loi n° 65-557 du 10 juillet 1965, article 9-1
- Service-Public — Copropriété : quelle assurance pour les parties communes ou privatives ?
- Service-Public — Assurance habitation d'un copropriétaire
- Légifrance — Loi n° 89-462 du 6 juillet 1989, article 7
- Légifrance — Décret n° 2016-383 du 30 mars 2016 (majoration de la prime)
- ANIL — L'assurance habitation est-elle obligatoire ?