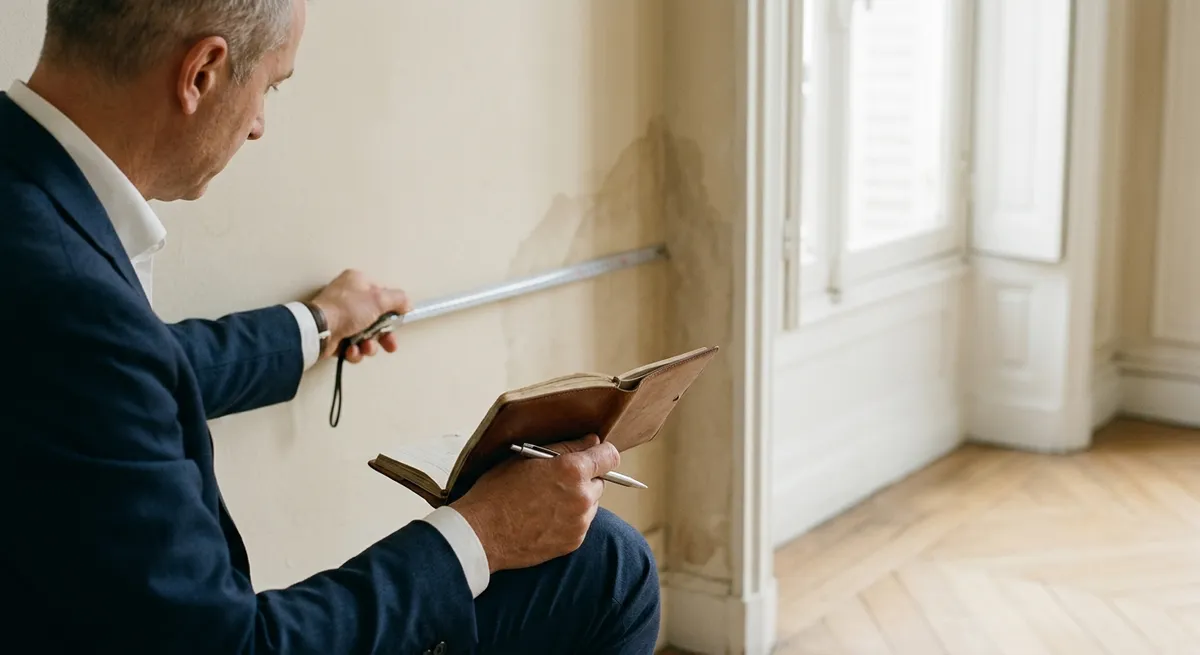
Pourquoi nous lire avant d'agir
Face à un syndic qui ne déclare pas, la pire réaction est d'attendre. Le délai légal court dès la connaissance du sinistre, et une déclaration hors délai ouvre la porte à une déchéance de garantie. Un copropriétaire n'est pas démuni pour autant : il peut relancer formellement, déclarer à titre conservatoire et, si rien ne bouge, mettre en jeu la responsabilité du syndic.
Nous accompagnons des copropriétés sur leur multirisque immeuble. Cet article détaille l'obligation du syndic, les délais à respecter, les démarches qu'un copropriétaire peut engager seul et les recours disponibles quand l'inaction persiste.
Déclarer le sinistre : d'abord le rôle du syndic
Quand un sinistre touche les parties communes ou relève de la multirisque immeuble, la déclaration incombe au syndic, représentant légal du syndicat (article 18 de la loi du 10 juillet 1965). C'est lui qui déclare à l'assureur de la copropriété, transmet les pièces, suit l'expertise et perçoit l'indemnité au nom du syndicat.
Le copropriétaire, lui, déclare à son assurance habitation ce qui concerne son lot. La difficulté surgit quand le sinistre commun exige une action du syndic et que celui-ci ne bouge pas : sans sa déclaration, le dossier d'immeuble reste bloqué. Pour savoir qui déclare selon la nature du dégât, voir notre article sur le responsable d'un dégât des eaux en copropriété.
Les délais en jeu et le risque de déchéance
Le délai n'est pas négociable. Il faut le connaître pour mesurer l'urgence à relancer le syndic.
| Situation | Délai de déclaration | Point de départ |
|---|---|---|
| Sinistre courant (dégât des eaux, incendie) | 5 jours ouvrés minimum | Connaissance du sinistre |
| Vol, vandalisme | 2 jours ouvrés | Découverte des faits |
| Catastrophe naturelle | 30 jours après l'arrêté | Publication au Journal officiel |
Le risque : une déclaration hors délai autorise l'assureur à opposer une déchéance s'il prouve un préjudice lié au retard (article L113-2). D'où l'intérêt d'agir sans attendre la bonne volonté du syndic. Sur les délais d'indemnisation qui suivent, voir notre article sur le délai d'indemnisation d'un dégât des eaux.
Agir soi-même : la déclaration conservatoire
Pour préserver les droits du syndicat sans attendre, le copropriétaire peut adresser une déclaration conservatoire directement à l'assureur de l'immeuble, en indiquant qu'il agit faute de déclaration du syndic. Cette démarche interrompt le compte à rebours du délai et documente la carence.
À faire tout de suite
- Photographier et dater les dégâts
- Déclarer à sa propre assurance habitation
- Envoyer une déclaration conservatoire à la MRI
À conserver
- Copie des relances au syndic
- Accusés de réception
- Devis et constats amiables signés
Les recours quand l'inaction persiste
Si le syndic reste inactif après une mise en demeure par lettre recommandée, plusieurs leviers montent en puissance. Ils vont de la pression interne au syndicat jusqu'à la mise en jeu de la responsabilité du syndic.
L'enchaînement à connaître : saisine du conseil syndical, inscription du point à l'ordre du jour de l'assemblée, référé en cas d'urgence pour un dégât qui s'aggrave, puis mise en jeu de la responsabilité du syndic si la carence a fait perdre l'indemnité. Sa RC professionnelle couvre ce type de faute de gestion.
Quand l'expertise devient nécessaire pour chiffrer le préjudice, notre article sur l'expertise d'un sinistre en copropriété détaille le rôle de l'expert et les recours possibles.
Que faire concrètement : la marche à suivre
1. Relancer
- Contacter le syndic par écrit daté
- Rappeler le délai et joindre les preuves
- Informer le conseil syndical
2. Sécuriser
- Envoyer une déclaration conservatoire
- Mise en demeure en recommandé
- Conserver tous les accusés
3. Recourir
- Point à l'ordre du jour de l'AG
- Référé si le dégât s'aggrave
- Responsabilité du syndic si perte d'indemnité
Questions fréquentes
Les questions qui reviennent quand le syndic tarde à déclarer un sinistre.